Как с 1 октября работает программа «Семейная ипотека»?
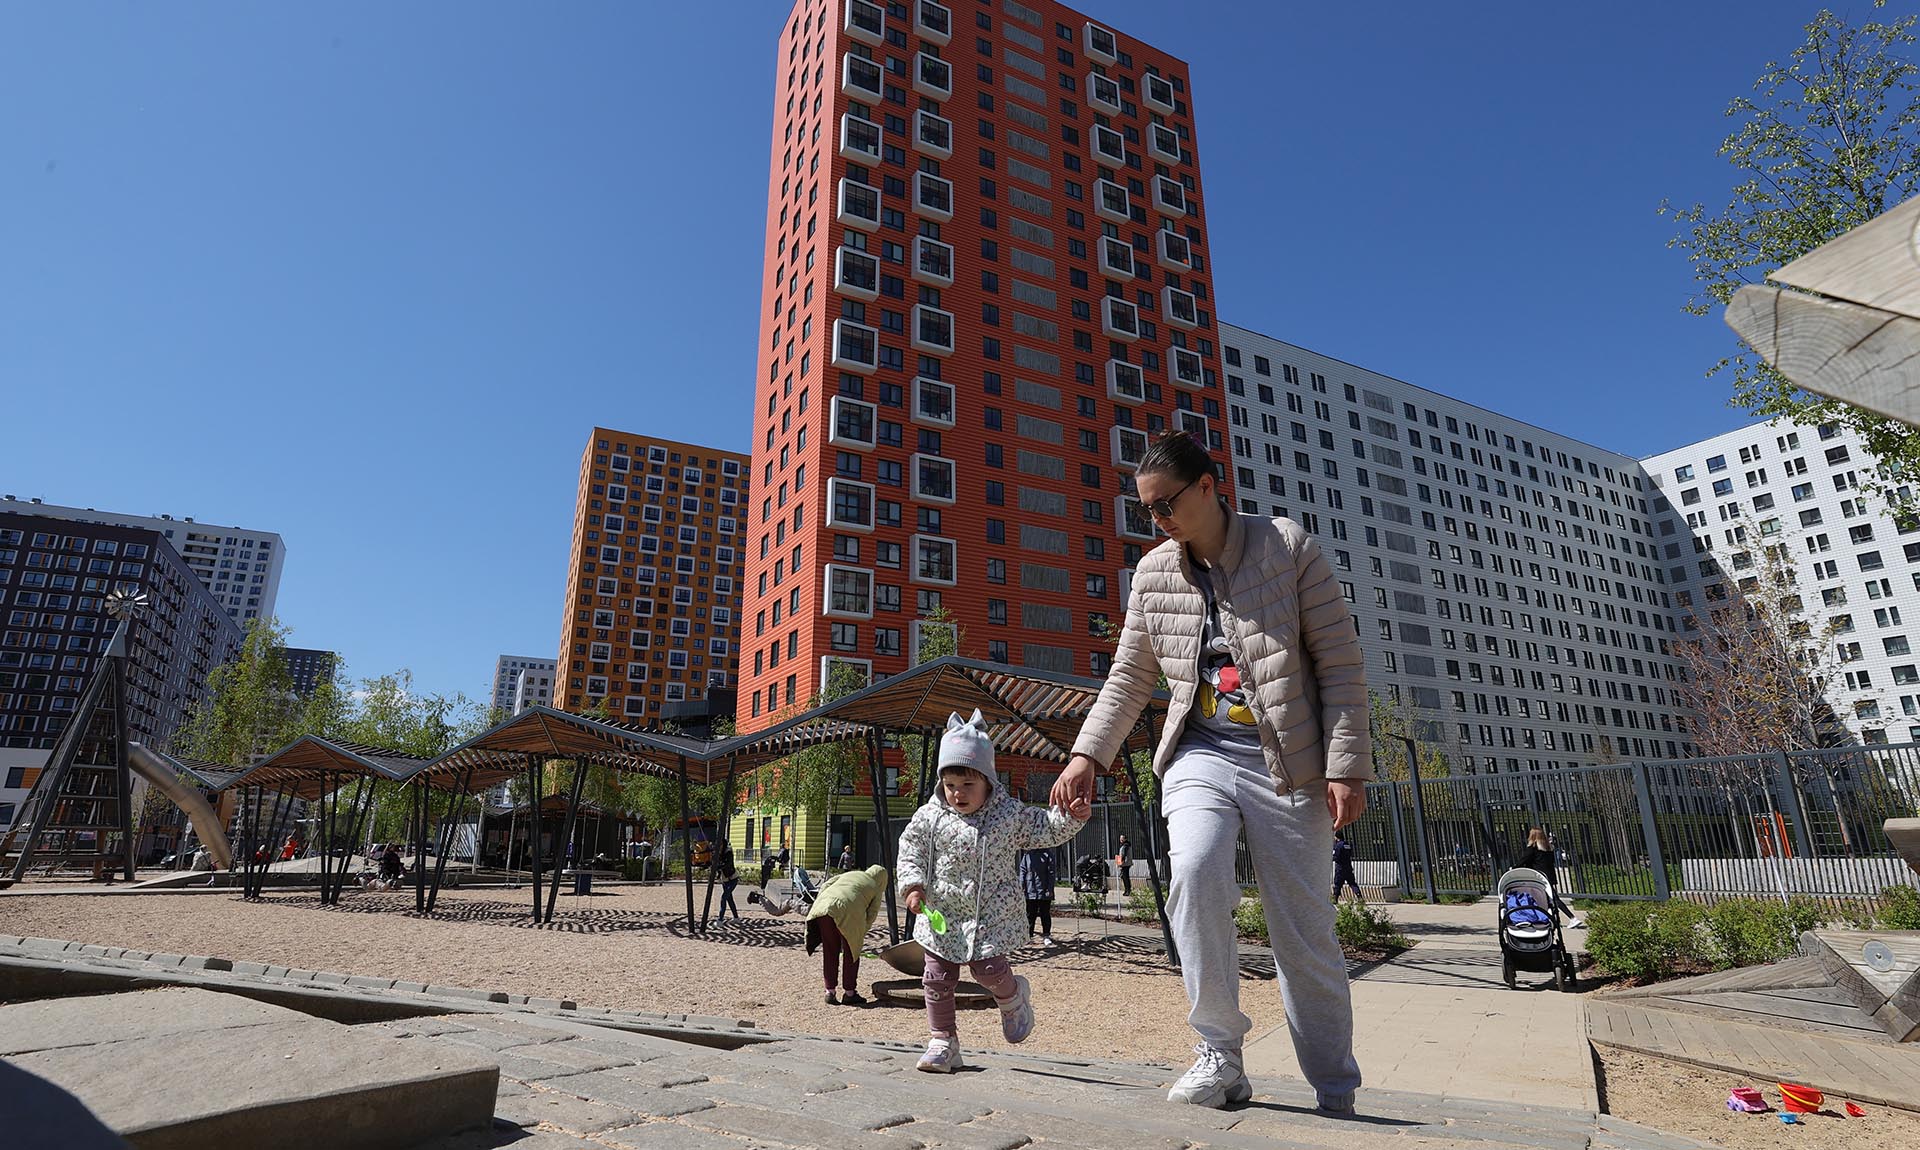
С 1 октября программа «Семейная ипотека» стала более адресной. Теперь ставка и максимальная сумма кредита зависят от того, сколько в семье детей и в каком регионе покупают жилье. Мы собрали ответы Минфина на самые частые вопросы.
Какие условия будут действовать, если заявку одобрили до 1 октября, но договор заключается позже?
Кредитный договор, заключенный 1 октября 2026 года и позднее, будет действовать по новым условиям. Дата одобрения ипотечной заявки не влияет.
Для ранее заключенных договоров по программе «Семейная ипотека» ничего не изменится.
Если сейчас ребенку 6 лет, а 7 лет исполнится уже после оформления ипотеки, ставка сохранится?
Для оформления льготного ипотечного кредита важен возраст ребенка на дату заключения договора — хотя бы один ребенок в семье должен быть младше 7 лет.
Будет ли снижаться ставка по ипотеке при появлении нового ребенка в семье?
Да, при рождении новых детей предусмотрена возможность снижения ставки в соответствии с утвержденной процентной «лесенкой».
Для этого заемщик должен обратиться в банк с просьбой об изменении ставки по действующему льготному ипотечному кредиту.
Сохранится ли возможность получить семейную ипотеку по ставке 6% при первоначальном взносе от 50% стоимости жилья?
Да, если размер первоначального взноса составит 50% и более от стоимости жилья, то для семей сохранится базовая льготная ставка 6% вне зависимости от количества детей и региона покупки недвижимости.
Кроме того, с 1 октября можно обратиться в банк за снижением ставки кредита, в случае если оплачены 50% от суммы кредита или 50% от суммы недвижимости в первый год действия ипотеки.
После подачи в банк заявления о снижении процентной ставки по кредиту перерасчет будет произведен со следующего платежного периода.
Изменятся ли условия для семей, где есть ребенок с инвалидностью?
Нет, для семей с ребенком с инвалидностью в рамках «Семейной ипотеки» сохраняется льготная ставка 6% вне зависимости от количества детей в семье и региона покупки недвижимости.
Кроме того, на такие семьи не распространяется ограничение по возрасту ребенка — ипотеку по льготной ставке 6% можно оформить, пока ребёнку с инвалидностью не исполнилось 18 лет.
Какая ставка будет действовать при строительстве частного дома?
Согласно изменениям, в рамках «Семейной ипотеки» ставка по льготному кредиту на строительство частного дома или его завершение, а также на покупку земли с последующим возведением жилья составит 6% вне зависимости от количества детей и региона проживания семьи.
При этом базовое условие о наличии ребенка до 7 лет на момент заключения договора сохраняется.
Если уже была оформлена семейная ипотека, можно ли получить еще одну после 1 октября?
С 1 февраля 2026 года в рамках данной программы действует принцип «одна семья — одна льготная ипотека».
Повторно воспользоваться льготным кредитом для покупки недвижимости возможно только в случае погашения прошлого льготного кредита по программе и после рождения нового ребенка.
Можно ли теперь взять ипотеку на 20–30 лет, если льготная ставка действует 15 лет?
Можно, но период, в течение которого применяется льготная ставка, составляет 15 лет с момента заключения кредитного договора.
После истечения льготного периода кредитования ипотечный кредит выплачивается по минимальному из значений: ставка по договору +4 процентных пункта или ключевая ставка на момент окончания субсидирования +3 процентных пункта.
Важно: льготный 15-летний период субсидирования кредита автоматически продлевается на время ипотечных каникул.


Читайте также
Как рассчитать и уплатить транспортный налог?
Какие законы начинают действовать с октября 2026 года?
Как выделить ребенку долю в недвижимости?
Как уплатить налоги за 2025 год?
Как спасти деньги или квартиру, если застройщик обанкротился?
Как перевести ребенка в другую школу во время учебного года?
Как получить льготный препарат, если его нет в наличии?
Может ли работодатель заплатить меньше, чем указано в расчетном листе?